
Introdução
A proposta de André Lara Resende, apresentada em seu artigo “Eu Acuso: uma proposta para eliminar os juros absurdos”, levanta uma questão fundamental para a economia brasileira: será que os juros elevados, utilizados tradicionalmente pelo Banco Central para combater a inflação, estão contribuindo para agravar o problema da dívida pública e, consequentemente, dificultando a própria estabilização econômica do país?
Lara Resende propõe uma mudança significativa na condução da política econômica brasileira. Sua ideia consiste em reduzir gradualmente a taxa Selic, inicialmente para aproximadamente 7,5% ao ano, por meio de uma nova coordenação entre as políticas fiscal e monetária. O objetivo seria diminuir substancialmente o custo de carregamento da dívida pública, melhorar sua sustentabilidade e criar condições para uma economia mais equilibrada, sem comprometer a meta de inflação.
A proposta fundamenta-se em conceitos da Teoria Fiscal do Nível de Preços e em argumentos que questionam alguns dos mecanismos tradicionalmente utilizados na política monetária. Entretanto, embora sua fundamentação teórica seja relevante, sua aplicação à realidade brasileira envolve riscos importantes, especialmente relacionados à inflação, ao câmbio, à credibilidade das instituições e à sustentabilidade fiscal.
Neste artigo, apresento uma análise econômica independente da proposta, procurando distinguir seus fundamentos teóricos, seus possíveis benefícios e suas limitações práticas.
A análise será desenvolvida a partir de cinco questões centrais:
- O diagnóstico de Lara Resende sobre o peso dos juros na dívida pública brasileira está correto?
- A redução da Selic poderia efetivamente contribuir para diminuir a inflação?
- A economia estimada de aproximadamente 4% do PIB com despesas de juros é realista e em quanto tempo poderia ser alcançada?
- O uso das reservas internacionais seria suficiente para evitar uma desvalorização excessiva do real?
- A criação de um Conselho Fiscal e Monetário Nacional representaria uma solução institucional adequada ou poderia comprometer a autonomia operacional do Banco Central?
O objetivo não é rejeitar antecipadamente uma proposta não convencional, tampouco aceitá-la apenas por sua coerência teórica. É examinar se os mecanismos econômicos apresentados são suficientemente robustos para sustentar uma mudança dessa magnitude na política econômica brasileira.
A questão central permanece: é possível reduzir estruturalmente os juros no Brasil, aliviar o peso da dívida pública e preservar a estabilidade monetária?
- O diagnóstico: Lara Resende está correto sobre o peso dos juros?
Diagnóstico parcialmente correto
Lara Resende argumenta que o principal problema fiscal brasileiro não está no déficit primário, mas no custo dos juros da dívida.
segundo os números apresentados no artigo:
| Indicador | Valor citado |
| Dívida bruta | R$ 10,9 trilhões |
| Dívida/PIB | 82,5% |
| Custo médio da dívida | 12,68% a.a. |
| Despesa de juros | 10,5% do PIB |
| Déficit primário | Inferior a 1% do PIB |
A matemática da dívida pública é importante.
A dinâmica simplificada da relação dívida/PIB pode ser expressa por:
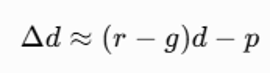
Onde:
- Δd: variação da dívida pública/PIB;
- d: Dívida pública dividida pelo PIB (%)
- r: Taxa de juros real da dívida(%);
- g: Superávit primário/PIB (%);
- p: superávit primário como proporção do PIB.
Quando a taxa real de juros é muito maior que o crescimento real da economia, a dívida tende a crescer, mesmo que o governo tenha um resultado primário próximo do equilíbrio.
Exemplo: Considere:
- Dívida = 82,5% do PIB;
- Juros reais = 8%;
- Crescimento real = 2,5%.
A diferença entre juros e crescimento é de 5,5 pontos percentuais.
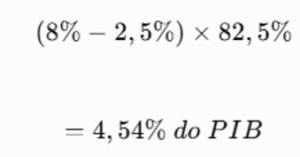
Isso significa que seria necessário um superávit primário de aproximadamente 4,5% do PIB para estabilizar a dívida, sob essas hipóteses simplificadas.
É um ajuste fiscal extremamente elevado.
Nesse ponto, Lara Resende tem um argumento forte: juros reais muito altos tornam a estabilização da dívida muito difícil.
Mas existe uma ressalva: o déficit primário não pode ser tratado como irrelevante. Gastos primários crescentes também podem elevar a dívida e as expectativas de inflação. O FMI, por exemplo, recomenda combinar redução do custo financeiro com melhora do resultado primário e reformas estruturais.
- A redução da Selic pode diminuir a inflação?
Esta é a questão mais interessante da proposta.
Lara Resende utiliza a Teoria Fiscal do Nível de Preços, ou TFNP, desenvolvida por economistas como John Cochrane.
A teoria propõe que o nível de preços depende, em última instância, da capacidade do governo de sustentar seus passivos financeiros por meio de superávits primários futuros.
A ideia é que a dívida pública não pode ser analisada isoladamente da política fiscal.
O mecanismo proposto
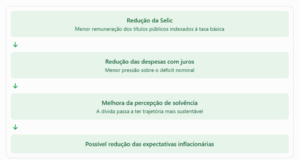
Esse mecanismo é teoricamente plausível. Cochrane realmente desenvolveu trabalhos acadêmicos em que a política monetária e a fiscal são analisadas conjuntamente.
Mas há um problema importante
A redução da Selic também pode produzir efeitos contrários no curto prazo:
- O crédito pode ficar mais barato.
- O consumo pode aumentar.
- A demanda agregada pode crescer.
- O real pode se depreciar.
- As expectativas de inflação podem subir.
Portanto, há dois mecanismos concorrentes:
| Mecanismo | Efeito potencial |
| Menor custo da dívida | Redução da pressão fiscal e inflacionária |
| Crédito mais barato | Aumento da demanda e da inflação |
| Redução do diferencial de juros | Possível saída de capitais |
| Menor risco fiscal | Possível valorização do real |
| Perda de credibilidade monetária | Aumento das expectativas de inflação |
A questão não é saber se a teoria fiscal é válida. A questão é qual desses mecanismos dominará na economia brasileira.
Minha avaliação: Lara Resende apresenta uma hipótese consistente, mas não demonstra que a redução da Selic para 7,5% produzirá uma queda da inflação no Brasil. Isso depende da credibilidade do novo regime e da resposta dos agentes econômicos.
- A economia de 4% do PIB com juros é realista?
Estimativa que merece revisão
Este é um dos pontos que considero mais frágeis na apresentação da proposta.
Lara Resende calcula que a redução do custo médio da dívida de aproximadamente 12,68% para 7,5%, sobre uma dívida de 82,5% do PIB, produziria uma economia próxima de 4% do PIB por ano.
Vamos verificar a conta:
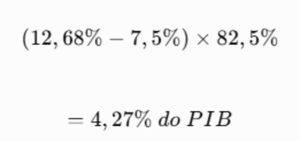
A aritmética está correta.
Entretanto, ela pressupõe que a redução do custo de juros seja transmitida praticamente à dívida inteira.
Isso não acontece imediatamente.
A composição da dívida brasileira
A dívida brasileira possui diferentes modalidades:
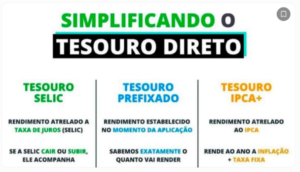
A dívida brasileira possui diferentes modalidades:
- LFTs, indexadas à Selic;
- títulos prefixados;
- títulos indexados à inflação;
- dívida com diferentes prazos de vencimento.
As LFTs têm uma característica importante: a remuneração acompanha a Selic, de modo que a redução dos juros pode diminuir o custo desses títulos rapidamente.
Já os títulos prefixados continuam pagando os juros contratados até o vencimento. Os títulos indexados à inflação também não têm seu custo reduzido automaticamente com a Selic.
Assim, a economia fiscal ocorrerá gradualmente.
A fórmula mais adequada para estimar a economia seria:
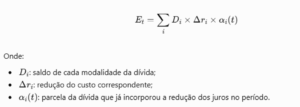
O resultado dependerá da composição e do prazo da dívida.
Minha conclusão sobre esse ponto
A economia de 4% do PIB é uma estimativa de potencial de longo prazo, não uma economia garantida no primeiro ano.
Para avaliar seriamente a proposta, eu exigiria um cronograma de cinco anos, com projeções separadas para:
- LFTs;
- títulos prefixados;
- títulos indexados ao IPCA;
- novas emissões;
- vencimentos e refinanciamentos.
Isso tornaria a proposta muito mais robusta.
- O uso das reservas internacionais para proteger o real
Risco cambial relevante
Lara Resende propõe utilizar as reservas internacionais brasileiras, superiores a US$ 350 bilhões segundo o artigo, para suavizar uma eventual desvalorização do real provocada pela redução da Selic.
A lógica é a seguinte:
Se o Brasil reduz os juros, investidores que aplicam em títulos brasileiros podem procurar outros países com remuneração maior.
Isso pode gerar:
- saída de capitais;
- aumento da demanda por dólares;
- desvalorização do real;
- aumento do preço de produtos importados;
- pressão sobre a inflação.
O Banco Central poderia vender dólares das reservas para suavizar essa movimentação.
O problema
As reservas internacionais não são infinitas.
Além disso, há uma distinção fundamental entre:
- suavizar movimentos cambiais excessivos;
- tentar defender um determinado nível de câmbio indefinidamente.
A primeira estratégia pode ser útil. A segunda pode se tornar muito cara e perder credibilidade.
Outro aspecto é que as reservas são um ativo do país, mas não eliminam o risco fiscal ou monetário. O uso delas precisa ser transparente, com critérios claros de intervenção.
O FMI também considera que as reservas brasileiras e o regime cambial flexível são importantes amortecedores de choques, mas recomenda preservar a flexibilidade do câmbio.
Minha recomendação seria não estabelecer uma meta de câmbio fixa.
Eu permitiria a flutuação do real, utilizando as reservas apenas para reduzir movimentos desordenados do mercado.
- O Conselho Fiscal e Monetário Nacional: solução ou risco institucional?
Lara Resende propõe criar um Conselho Fiscal e Monetário Nacional (CFMN), que definiria metas fiscais e monetárias para quatro a cinco anos.
O Conselho coordenaria as políticas fiscal e monetária, incluindo um intervalo para a Selic.
A proposta contempla:
| Parâmetro | Proposta |
| Meta de inflação | 3% |
| Crescimento real potencial | 2,5% |
| Teto estrutural da Selic | 5,5% |
| Selic de transição | 7,5% |
| Prazo de transição | 12 meses |
A ideia é interessante porque permite que a política monetária considere explicitamente a sustentabilidade da dívida pública.
Entretanto, eu vejo um risco institucional importante.
Se o Conselho estabelecer uma taxa de juros muito baixa por decisão política, o Banco Central poderá perder a capacidade de reagir a choques inflacionários.
Imagine, por exemplo:
- inflação subindo de 4% para 8%;
- desvalorização significativa do real;
- aumento dos preços de energia;
- expectativas de inflação desancoradas.
Se o Banco Central estiver impedido de aumentar a Selic acima de 5,5%, poderá ficar sem instrumentos suficientes para combater a inflação.
Por isso, eu não estabeleceria um teto rígido e permanente para a taxa básica.
Minha proposta seria:
- metas fiscais e monetárias plurianuais;
- coordenação institucional entre Fazenda e Banco Central;
- autonomia operacional do Banco Central;
- regras de escape para choques excepcionais;
- transparência sobre as decisões;
- avaliação periódica da trajetória da dívida.
O Conselho poderia definir o regime e as metas, mas não deveria transformar a Selic em uma taxa administrativamente tabelada.
- O artigo acerta ao criticar a política monetária convencional?
Aqui é necessário separar duas coisas.
A Teoria Fiscal do Nível de Preços é uma contribuição importante à macroeconomia. Ela demonstra que a política monetária não pode ser analisada completamente sem considerar a solvência do governo.
Mas isso não significa que a política monetária convencional esteja totalmente errada.
O próprio Cochrane, em seu artigo acadêmico Expectations and the Neutrality of Interest Rates, admite que juros mais elevados podem reduzir a inflação no curto prazo, embora discuta efeitos diferentes no longo prazo.
A política monetária tradicional utiliza a Selic para influenciar:
- demanda agregada;
- crédito;
- consumo;
- investimento;
- expectativas de inflação.
Esses canais não desapareceram.
Portanto, considero exagerada a afirmação de Lara Resende de que a teoria convencional seria simplesmente anacrônica.
A melhor abordagem seria integrar os dois modelos:
- o modelo monetário tradicional, para avaliar os efeitos de curto prazo;
- a teoria fiscal, para avaliar a sustentabilidade da dívida e os efeitos de longo prazo.
Essa combinação permitiria uma análise muito mais completa.
- Como eu implementaria a proposta no Brasil
Considerando os argumentos de Lara Resende, eu não descartaria a proposta. Mas também não reduziria a Selic diretamente para 7,5% sem um mecanismo de controle.
Minha recomendação seria uma estratégia de transição em três fases.
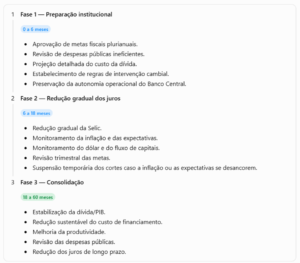
O FMI também considera que um ajuste fiscal mais consistente pode contribuir para reduzir os juros, melhorar a credibilidade e estabilizar a dívida. Isso indica que a combinação entre políticas fiscais e monetárias pode ser mais eficaz que a atuação isolada de qualquer uma delas.
- Veredito final
Minha avaliação da proposta
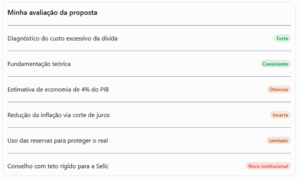
Conclusão
Eu considero o artigo de André Lara Resende uma contribuição relevante ao debate econômico brasileiro.
O economista tem razão ao destacar que uma taxa de juros persistentemente superior ao crescimento da economia pode tornar a dívida pública muito difícil de estabilizar.
Mas há três pontos que eu não aceitaria sem demonstração adicional:
- Que uma redução da Selic para 7,5% produziria necessariamente uma queda da inflação.
- Que a economia fiscal de 4% do PIB seria alcançada de forma rápida e integral.
- Que o Banco Central poderia manter um teto de juros sem comprometer sua capacidade de reagir a choques.
Minha posição seria favorável a uma redução gradual e condicionada da Selic, acompanhada de um programa fiscal crível, mas contrária a um tabelamento rígido dos juros.
A proposta merece ser estudada seriamente. O seu sucesso dependeria menos de anunciar uma Selic de 7,5% e mais de convencer o mercado de que o Brasil terá uma trajetória fiscal sustentável.
O grande mérito de Lara Resende é questionar se os juros altos estão contribuindo para agravar o problema que deveriam resolver. A grande fragilidade da proposta é assumir que a redução dos juros, por si só, produzirá a credibilidade necessária.
Essa é a diferença entre uma boa hipótese econômica e uma política econômica comprovadamente eficaz.
Nota: O artigo do economista Lara Resende foi escrito tendo como dados oficiais o relatório RMD- Relatório Mensal da Dívida Pública Federal de Setembro de 2026.
Extras:
Dívida Bruta do Governo Geral (DBGG)
R$ 11,1 trilhões
82,9% do PIB
Setembro de 2026 — Banco Central do Brasil
O dado foi divulgado em 29 de outubro de 2026.
A dívida líquida, que desconta os ativos financeiros do setor público, estava em R$ 9,4 trilhões, ou 70% do PIB.
Importante para nossa análise de Lara Resende: podemos usar os 82,9% do PIB como referência atualizada da dívida bruta. Entretanto, para calcular o superávit primário necessário para estabilizá-la, precisamos utilizar a taxa real efetiva de juros da dívida e o crescimento real do PIB, não simplesmente a Selic nominal.
Fonte oficial: Estatísticas Fiscais do Banco Central.
Referências:
Artigo Eu Acuso: uma proposta para eliminar os juros absurdos de Andre Lara Resende https://andrelararesende.substack.com/p/eu-acuso-uma-proposta-para-eliminar?
Artigo Fisher and Resende in Brazil de John H Cochrane https://www.grumpy-economist.com/p/fisher-and-resende-in-brazil?
RMD 2026 Setembro
Deixe um comentário